Sehr geehrte Mandantinnen und Mandanten,
nun ist auch die Rechtsanwaltskammer München von einem Hackerangriff heimgesucht worden: Beim Aufruf ihrer Webseite erschien ein einigermaßen dubios wirkendes Fenster mit der Aufforderung, verschiedene Tastenkombinationen zu drücken, um „Cloudflare“ nachzuweisen, dass kein Roboter am Werk ist. Beim Surfen wie bei Betrügermails ist geschärfte Aufmerksamkeit unabdingbar. Die Versuche von Kriminellen, in fremde Systeme einzudringen, werden immer professioneller und erhalten tatkräftige Hilfe von AI & Co (Einbruch in das Gesundheitssystem Australien). Nachdem die KI-(Hacker?)Software selbst die eigenen Systeme angreift, bin ich mal gespannt, wann das DATEV-Rechenzentrum gestürmt wird. Der Ruf der Entwickler-Konzerne nach dem Gesetzgeber ist jedenfalls an Scheinheiligkeit nicht zu überbieten.
RA Peter Eller und sein Kanzleiteam
1. Abgabe- und Zahlungstermine Oktober 2026
- Abgabe der Umsatzsteuervoranmeldung für September 2026 bzw. 3. Quartal 2026 (ohne Dauerfristverlängerung) oder für August 2026 (mit Dauerfristverlängerung) und
der Lohnsteueranmeldung September 2026 bzw. 3. Quartal 2026: 12.10.26 (Mo)
- Schonfrist für Zahlung der Anmeldesteuern (Eingang auf Finanzamtskonto): 15.10.26 (Do)
- Abgabe der ZM für September 2026 (bei monatlicher Abgabe) 26.10.26 (Mo)
- Abgabe der ZM für das 3. Quartal 2026 (bei quartalsweiser Abgabe) 26.10.26 (Mo)
- Abgabe der OSS-Meldung für das 3. Quartal 2026 (EU-Verbraucherlieferungen) 31.10.26 (Sa)
2. Abgabe- und Zahlungstermine November 2026
- Abgabe der Umsatzsteuervoranmeldung für Oktober 2026 (ohne Dauerfristverlängerung) oder für September bzw. das 3. Quartal 2026 (mit Dauerfristverlängerung) und
der Lohnsteueranmeldung Oktober 2026: 10.11.26 (Di)
- Schonfrist für Zahlung vorstehender Steuern (Eingang auf Finanzamtskonto): 13.11.26 (Fr)
- Gewerbesteuervorauszahlung 4. Quartal 2026: 16.11.26 (Mo)
- Schonfrist für Zahlung (Eingang auf dem Konto der Gemeinde): 19.11.26 (Do)
- Abgabe der ZM für November 2026 (bei monatlicher Abgabe) 25.11.26 (Do)
3. Ausblick auf Steuer- und Abgabeänderungen 2027 – Reichensteuer und KSK-Abgabe steigen
In der Einzelveranlagung soll der Steuersatz ab einem zu versteuernden Einkommen von 250.000,00 € auf 45 % und von 280.000,00 € an auf 47 % steigen. Bisher betrug die Schwelle 277.826,00 € bei Ledigen bzw. das Doppelte bei Zusammenveranlagung. Die Steuerbelastung von 47 % ist aktuell überhaupt nicht vorgesehen. Entlastet werden sollen dagegen zu versteuernde Einkommen zwischen 17.800,00 € und 70.600,00 €.
Während der Arbeitnehmerpauschbetrag von 1.230,00 € auf 1.430,00 € steigen soll, wird die Abziehbarkeit von Handwerkerleistungen von 20 % auf 15 % verringert, die Steuerbelastung soll dann höchstens 900,00 € pro Jahr betragen. Die haushaltsnahen Dienstleistungen stehen bisher nicht im Fokus einer Verschlechterung.
Der Pauschalsteuersatz bei den Minijobs soll von 2 auf 5 % angehoben werden, so dass die Gesamtbelastung von 30 % auf 33 % steigt. Nicht betroffen sind Minijobs auf Lohnsteuerkarte. Diese Möglichkeit ist eröffnet, wenn der Minijobber über keine weiteren Arbeitnehmerbezüge verfügt. Die Lohnsteuer beträgt dann aufgrund des Existenzminimums 0 €.
Die Künstlersozialabgabe steigt 2027: der Abgabesatz wird von 4,9 % auf 5 % erhöht wird.
4. Aus der Steuerküche: Richtsatzsammlung, Bekämpfung Steuerkriminalität, Digitalsteuer
Im BMF-Schreiben vom 25.06.2026 wurde die Richtsatzsammlung 2026 veröffentlicht. Sie beruht auf den gleichen erheblichen methodischen und logischen Fehlern, die der BFH bei der Richtsatzsammlung 2013 im Einzelnen zerpflückt hat (Näheres dazu in meinemSteuertipp: https://msa.de/kanzlei/steuertipps/details/richtsatzsammlung-bfh-stellt-den-amtlichen-datenpool-als-grundlage-fuer-zuschaetzungen-in-frage). Auf dessen Argumente sind die verbeamteten Finanzhaie mit keinem Wort eingegangen. Sie wurschteln so weiter wie bisher, nach dem Motto: Augen zu und durch! Denn wir bekommen immer Recht – im Notfall von den gesetzgebenden Finanzpolitikern. Deshalb juckt uns die Rechtsprechung BFH erst gar nicht.
Die Bundesregierung hat Eckpunkte zu einer besseren Bekämpfung der Steuer- und Finanzkriminalität vom 16.07.2026 vorgestellt. Der notorische Umsatzsteuerbetrug steht im Zentrum der geplanten Maßnahmen. Sie stellen sich jedoch lediglich als übergriffiges Horrorkabinett dar: Notabene, zuerst wird 1968 (!) ein angeblich modernes Mehrwertsteuersystem eingeführt https://www.bpb.de/kurz-knapp/hintergrund-aktuell/262186/seit-50-jahren-einschliesslich-mehrwertsteuer/. Es ist allerdings wegen der Vorsteuererstattungsansprüche immanent äußerst betrugsanfällig. Nach Jahrzehnten mit milliardenschweren Steuerschäden sehen die Spitzensteuerbeamten nun den Ausweg aus dem Dilemma letztendlich nur darin, jeden einzelnen umsatzsteuerpflichtigen Vorgang und die Zahlung in Echtzeit von den Behörden zu kontrollieren zu lassen. Denn darauf läuft die gesamte politische Planung hinaus. Die Einführung von eRechnungen ist da nur ein Baustein von vielen. Wer ist es nicht glaubt: Die Echtzeitüberwachung ist in anderen EU-Ländern wie Polen bereits Wirklichkeit.
Der Finanzausschuss des Bundestages lehnt ferner die Einführung einer nationalen Digitalsteuer ab. Während die Inländer ab 2027 ab einem gewissen Einkommen stärker zur Kasse gebeten werden, werden amerikanische Großkonzerne geschont. Hat der Finanzausschuss etwa Schiss vor befürchteten launisch-drastischen Reaktionen des amerikanischen Allerobersten?
5. Interna: Neue Webseite mit Leitmotiv Musikinstrumente und Steuertipps im Fokus
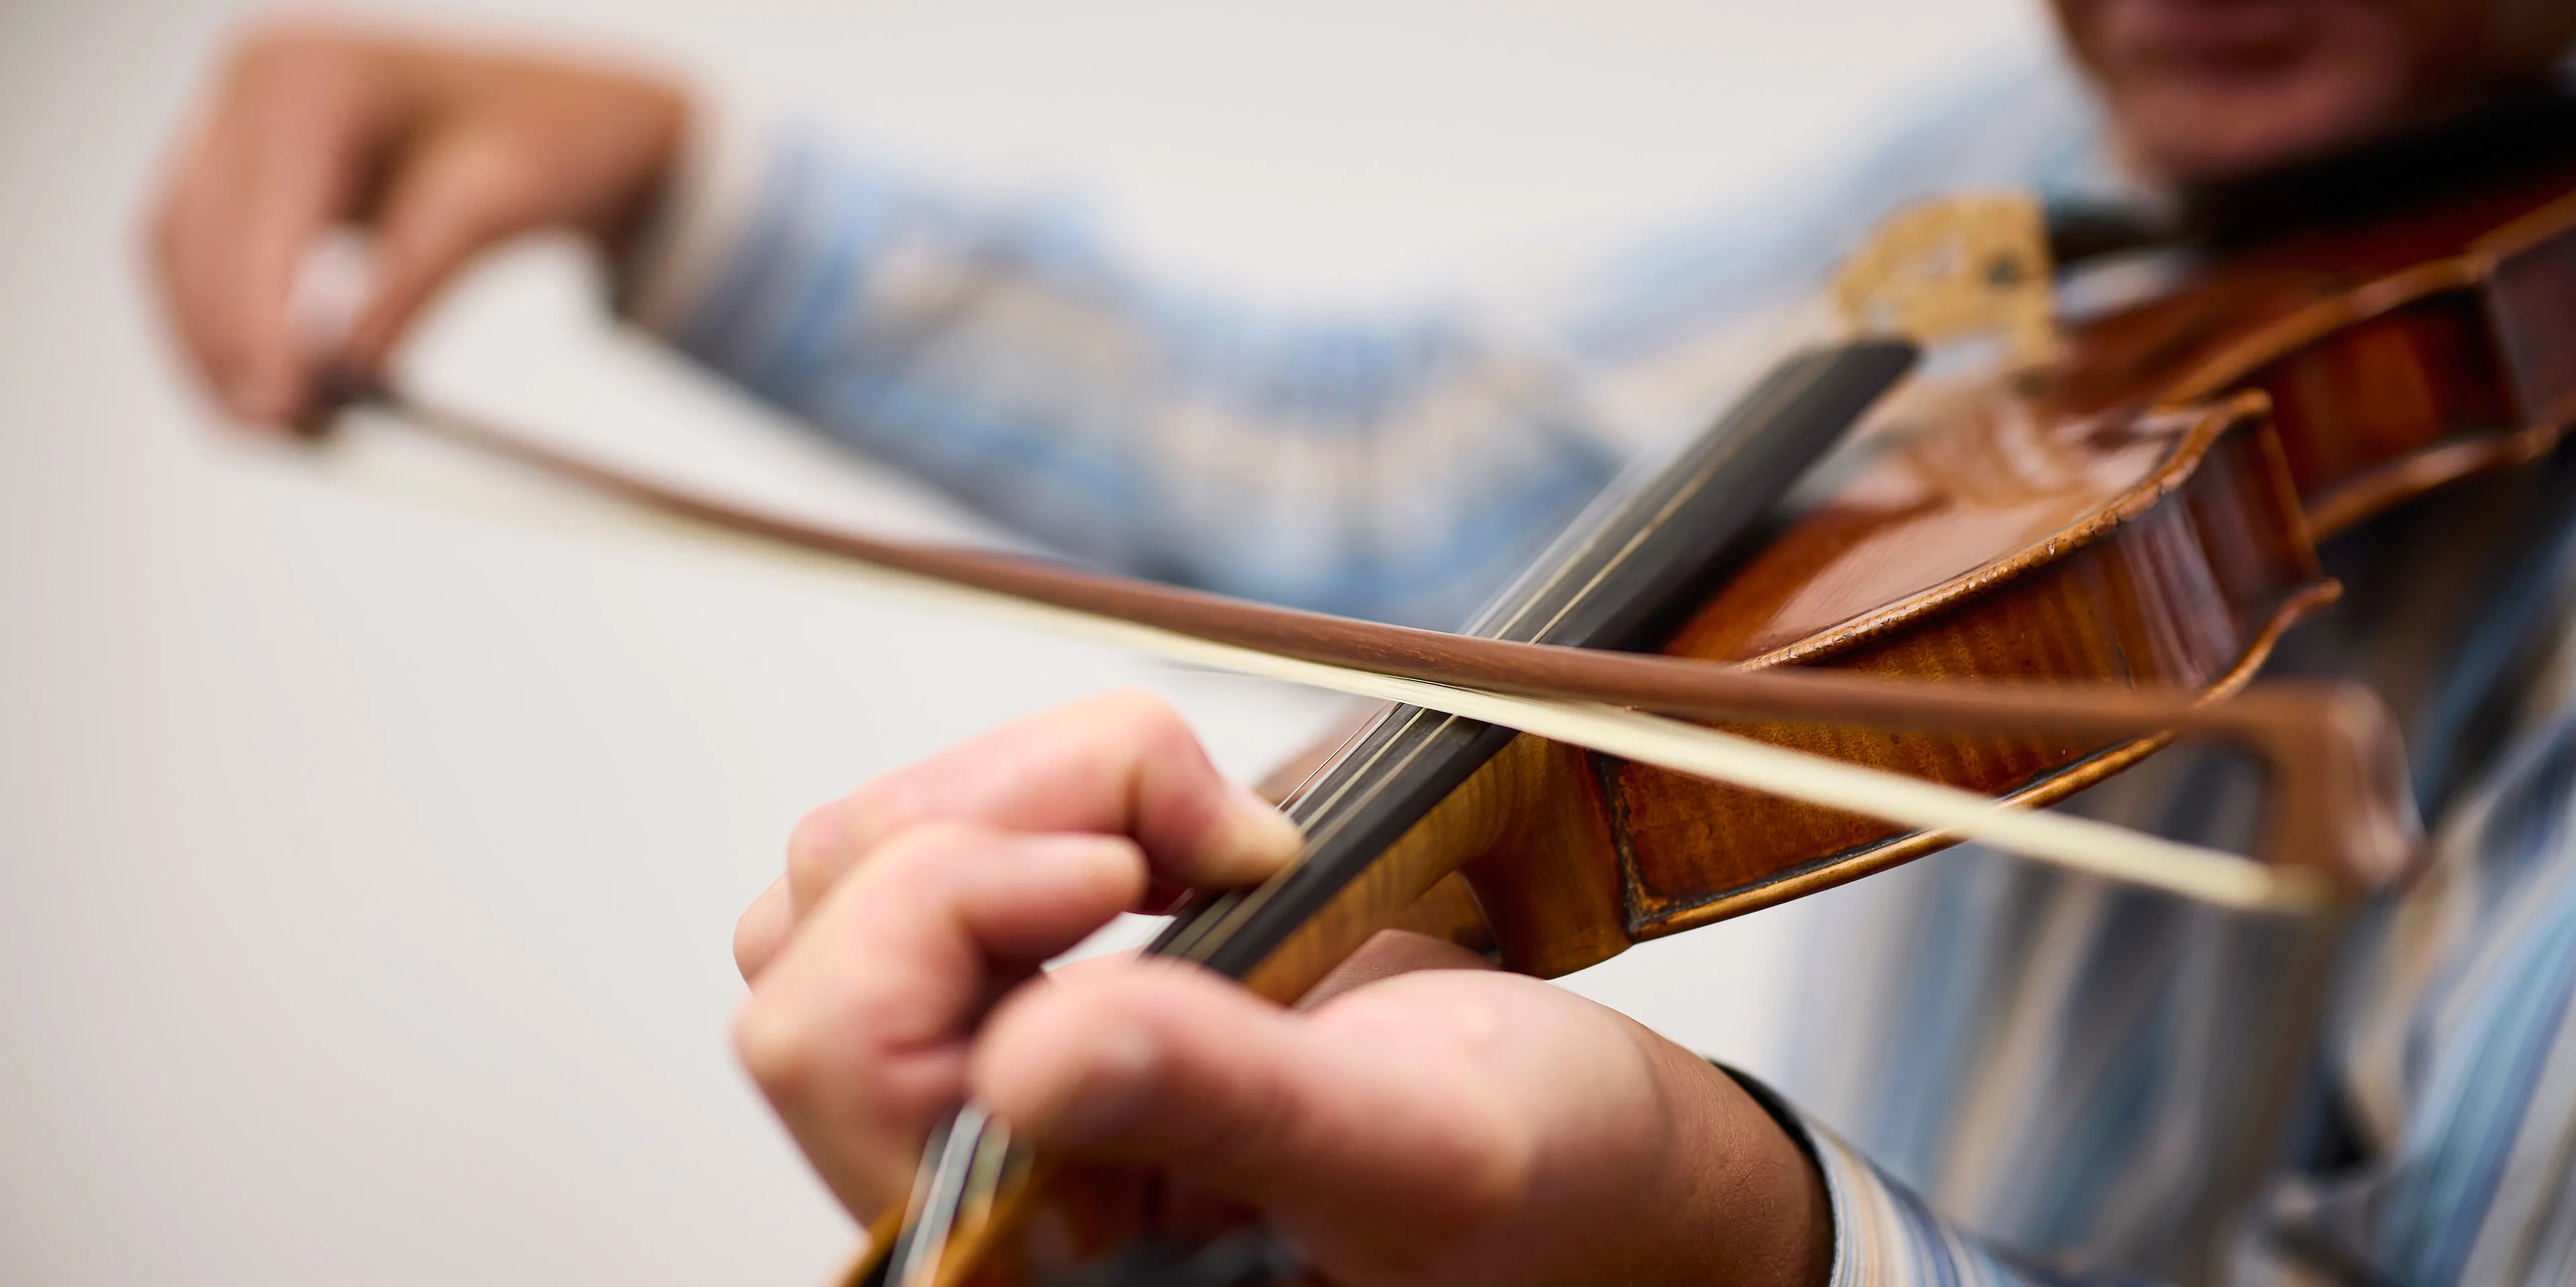
Wir haben unsere Webseite gründlich überarbeitet und online gestellt. Für die zeitgemäß großzügige Bebilderung (Photographien von Dominik Gigler) habe ich mir ein Leitmotiv einfallen lassen: Was haben Musikinstrumente und Steuerberatung gemeinsam? Auf den ersten Blick so gut wie nichts. Auf den zweiten Blick tut sich da aber die ein oder andere Verbindung auf, jedenfalls wenn man sich einige Freiheiten erlaubt, wie „Vergeigen Sie keine Steuern”, „Unsere Beratung verleiht Flügel” oder „Wir blasen dem Finanzamt den Marsch”. Schauen Sie doch mal rein www.msa.de.
Auch die Bearbeitung der Steuertipps habe ich einer Intensivkur unterzogen. Im Wochenrhythmus wird jeweils am Samstag ein neuer oder aktualisierter Steuertipps eingestellt. Hier die letzten vier Steuertipps bis 19.09.2026:
Zinsvorteile aufgrund einer Schenkung können keine fiktive Kapitaleinnahmen darstellen
BFH weist ausnahmsweise die Steuererfinder in der Finanzverwaltung in die Schranken
Renovierungskosten sind laut BFH bei einem anschließenden Verkauf nicht abzugsfähig.
Bei einer vom Mieter herunter gewirtschafteten Wohnung sollte die Immobilie erst nach einer Anschlussvermietung verkauft werden
Zinssatz von 5,5 % in § 14 Bewertungsgesetz mit Ewigkeitsgültigkeit
BFH kann auch in andauernden Niedrigzinsphasen keine Verfassungswidrigkeit erkennen.
Selbstnutzung ererbte Immobilie und Steuerfreiheit: uneinheitliche Rechtsprechung
Die Absicht des Einzugs muss innerhalb von längstens 6 Monaten dokumentiert werden.
RA und Fachanwalt für Steuerrecht Peter Eller, München, www.msa.de, eller(at)msa.de